公開日:
公式ドキュメント・公式発表などの一次情報を確認したうえで、株式会社Nexaが執筆・更新しています。AIツールの仕様や料金は変わることがあるため、導入判断の前に各公式サイトの最新情報もご確認ください。運営会社について
AIを使った経営判断では、選択肢の比較、3シナリオの試算、判断記録の作成を補助させ、根拠の確認と最終的な決裁は人が担う運用を基本にします。
- 比較:現状維持を含めて条件をそろえ、事実と仮定を分けて評価します。
- 試算:悲観・基準・楽観の条件を置き、数式と元データを別途確認します。
- 記録:採用理由だけでなく、棄却理由と見直し条件も残します。
対象読者:中小企業の経営者、DX推進担当者、経営企画担当者
今日やること:次回の経営会議で決める一議案と、その判断基準を書き出す。
AIによる経営判断支援は、選択肢を同じ条件で比較できる状態を作るところから始めます。もっともらしい提案書ができても、需要や費用の前提が違えば投資の結論は逆転します。資料の見栄えと、判断の確かさは別です。
経営会議に持ち込む比較表、投資の試算、人が決裁する際の記録までを一つの流れにすると、AIの提案を検証しやすくなります。以下のひな形と設備投資例は編集部の提案・仮想例であり、実在企業の導入実績や公的な指定様式ではありません。出典は2026年9月23日に確認しています。
AIを使った経営判断とは何か
AIを使った経営判断とは、経営者が選択肢を決めるための資料整理や比較をAIで補助することです。
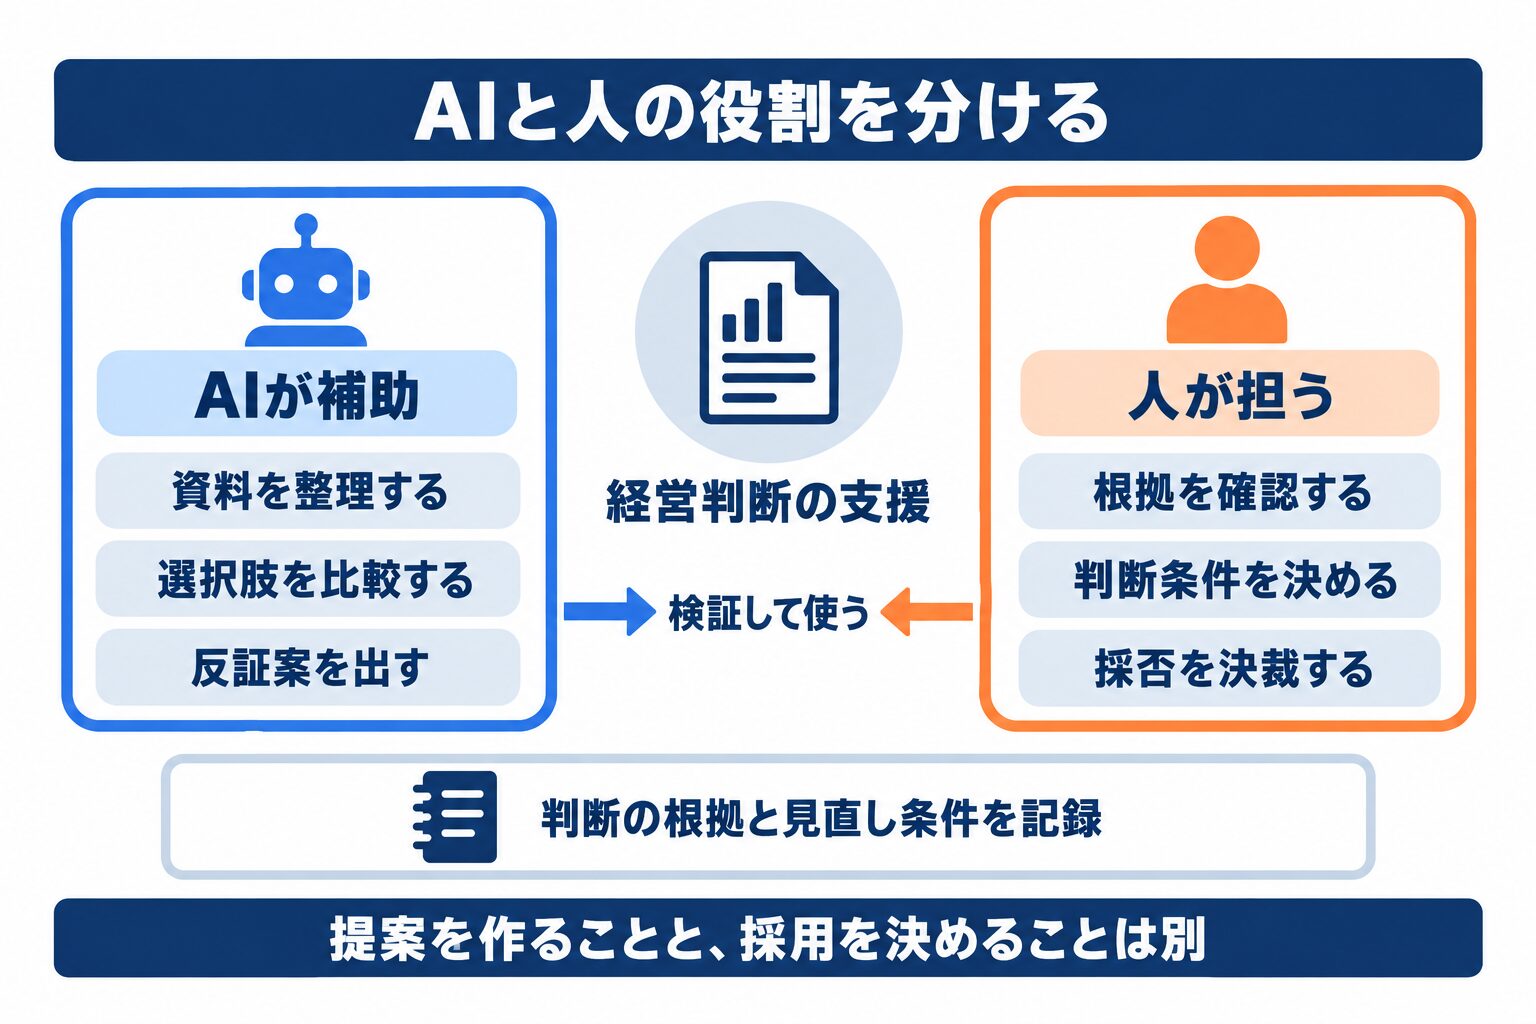 図1:AIは判断材料を作り、人は根拠の検証と採否の決裁を担います。
経営判断には、設備投資、販売価格の変更、事業の継続などがあります。同じ売上見通しでも、資金の余裕や取引先との関係によって採るべき行動は変わります。AIが案を作ることと、その案を会社として採用することを分けて扱います。
OECDのAI原則は、人間中心の価値、透明性、説明責任などを掲げています。これらは特定の経営判断の正しさを保証するものではありません。実務では、AIを使う範囲と、人が確認する範囲を議案ごとに決める土台になります。
生成AIと予測モデルはどう使い分けるか
生成AIは資料の整理、予測モデルは将来値の推定、表計算は前提に沿った確定計算に使い分けます。
生成AIは、指示と与えられた情報をもとに文章などを生成する仕組みです。文章が自然でも、数字や引用が正しいとは限りません。予測モデルは、過去の観測データから関係を学び、将来値などを推定するモデルです。実績との誤差や、利用条件が変わったときの性能を検証します。
| 作業 | 主に使う方法 | 人が確認する点 |
|---|---|---|
| 議事録から課題を整理する | 生成AI | 原文の取り違え、抜け |
| 過去の販売データから需要を推定する | 検証済みの予測モデル | 検証期間、誤差、外部環境 |
| 件数と単価から収支を計算する | 表計算やプログラム | 単位、数式、参照セル |
| 予算とリスク許容度を決める | 経営者などの決裁者 | 経営方針、権限、資金制約 |
生成AIが説明した計算結果を、そのまま財務表へ転記しない運用にします。文章の生成と、確定した数式による計算を分ければ、誤りを見つける場所も明確になります。
\ AI導入の進め方を一緒に整理しませんか /
AI顧問の無料相談はこちらAIは経営判断の何を改善できるか
AIは資料の要約や比較案の作成を補助できますが、環境急変に対応した判断まで保証するものではありません。
ケンブリッジ大学Judge Business Schoolが紹介した研究では、自動車業界を題材とするゲーム型シミュレーションでAIと人間の判断を比較しています。AIは収益性や市場シェアに関する判断で優れた結果を示した一方、予測困難な混乱への弱さも報告されました。
これは実企業の経営業績を比較した結果ではなく、自社でも同じ成果が出るという根拠にはできません。まず評価する対象を「決裁の自動化」ではなく、比較表の作成時間、論点の抜け、出典を確認する工数に置くのが現実的です。
AI導入に関するお困りごとは、株式会社NexaのAI顧問がサポートします。「何から始めればいいか分からない」という段階からご相談いただけます。
経営会議の議案を一つの問いに絞る
経営会議でAIを使う前に、今回決める事項、決定期限、予算上限を一つの議案として固定します。
「当社の経営を改善して」では、販売施策と人員配置と資金調達が同じ回答に混ざります。「来期の追加受注に備え、設備を購入するか」を起点にすると、比較に必要な情報を絞れます。議案の外にある問題は別の検討事項として残します。
- 決める事項:設備購入、限定的な試行、現状維持のどれを採るか。
- 期限:発注が間に合う最終日と、会議での決裁日。
- 制約:支出上限、必要な品質、納期、現場の対応能力。
- 未確認事項:追加受注の見込み、設置条件、維持費。
AIには、この枠から外れた提案を勝手に採点せず、「別議案」として分けるよう指示します。
\ 業務自動化のお悩みをAI顧問に相談できます /
AI顧問の無料相談はこちら判断基準はAIの回答を見る前に決める
判断基準は案を読む前に決め、利益などの比較項目と、必ず守る制約条件を別々に扱います。
例えば、安全基準を満たさない案を「収益性が高いから総合点で採用」とすることはできません。必須条件を満たす案だけを比較対象にし、その後に資金回収、納期、撤退しやすさを評価します。採点表の合計点だけに結論を任せないための区別です。
重み付きの評価を使うなら、経営側が重みを決め、その理由も保存します。希望する案が勝つまでAIに重みを変えさせると、比較表は追認資料になります。重みを変えても結論が維持されるかを別途試すと、判断が依存している条件を確認できます。
根拠を事実と仮定に分ける
比較表の根拠は、確認済みの事実、試算上の仮定、未確認の情報に分け、出所と確認日を添えます。
OECDの透明性と説明可能性の原則は、能力と限界、入力やデータの出所など、結果を理解するための意味のある情報を重視しています。経営会議では、AIの長い理由説明より、原資料に戻れる一覧の方が検証に役立ちます。
| 区分 | 例 | 会議前の扱い |
|---|---|---|
| 確認済みの事実 | 有効期限内の見積金額 | 見積書番号を付ける |
| 仮定 | 来期の追加受注件数 | 仮定の決定者と理由を書く |
| 未確認 | 電源工事の必要性 | 担当者と確認期限を決める |
AIに「不明」を残させることも必要です。欠けた値を業界平均らしい数字で補わせず、比較不能な項目として表示します。
\ AI活用の「次の一手」を一緒に考えませんか /
AI顧問の無料相談はこちら入力データの期間と単位をそろえる
売上、受注、入金を混ぜず、比較する期間と単位を統一してからAIへ渡すことで誤読を減らします。
月次売上と年間費用、税込価格と税抜価格を一つの表に入れると、計算が合っていても意味の違う数字を比較してしまいます。金額には通貨、税の扱い、対象期間を付け、件数には「受注済み」「見込み」の区別を付けます。
総務省・経済産業省のAI事業者ガイドライン第1.2版でも、AI利用者に関する事項として適切な入力や出力リスクへの理解を扱っています。入力の整備は生成AIの利用でも省けません。空欄はゼロではなく、欠測なのか該当なしなのかを明記します。
現状維持を含む選択肢比較表を作る
選択肢には現状維持を含め、同じ期間、費用範囲、必須条件で比較できる表をAIに作らせます。
投資案だけを並べると、支出を見送る選択肢が消えます。一方、現状維持にも機会損失や既存設備の修繕費があり、「何もしなければ費用ゼロ」とは限りません。次の表は記入項目のひな形です。金額や優劣は自社の確認済み資料から埋めます。
| 比較項目 | 現状維持 | 限定的な試行 | 全面導入 |
|---|---|---|---|
| 初期支出 | 修繕等の有無 | 試行費用 | 購入・設置費用 |
| 継続費用 | 現行運営費 | 試行中の追加費 | 保守等の追加費 |
| 供給能力 | 現在の上限 | 試行の上限 | 稼働後の上限 |
| 取り消しやすさ | 契約を確認 | 解約条件を確認 | 売却・撤去を確認 |
| 根拠不足の項目 | 原資料を確認 | 原資料を確認 | 原資料を確認 |
「分からないため評価できない」と「評価した結果、劣る」を区別して会議に持ち込みます。
経営判断を支援するプロンプトのひな形
AIへの指示には議案、許可した資料、比較項目を入れ、根拠のない補完と外部への実行を禁止します。
プロンプトは、生成AIに渡す作業指示です。次のひな形は回答品質を保証するものではありませんが、必要な出力をそろえる出発点になります。添付資料には社内で入力を認めたものだけを使います。
目的:次回の経営会議で設備投資案を比較するための資料を作る。決める事項:[議案]期限・予算・必須条件:[記入]使用できる資料:[資料IDと内容]現状維持、限定的な試行、全面導入を同じ項目で比較してください。各記述を「確認済みの事実」「仮定」「未確認」に分類してください。事実には資料IDと該当箇所を付け、原文にない数字は作らないでください。試算は入力値と式を分け、結果は人が表計算で再確認できる形にしてください。各案への反対理由と、結論が逆転する条件を示してください。不足情報は不明のまま残し、追加確認の質問を挙げてください。発注、送信、契約、システム変更は行わず、比較資料だけを作成してください。出力後は、もっともらしい出典が実在するかも確認します。資料IDが付いているだけでは、その記述が資料に書かれている証拠になりません。
シナリオ分析は予測と分けて使う
シナリオ分析は条件を置いた場合の結果を比べる方法であり、その条件が起きる確率を示すものではありません。
悲観、基準、楽観の三つを置くときは、各条件を誰が何に基づいて設定したかを記録します。「基準」と名付けただけで最も起こりやすい未来になるわけではありません。発生確率を設定していない三つの結果から、期待収益を算出することも避けます。
NISTの生成AIリスク管理プロファイルは、誤った情報を確信的に提示するリスクや、出典の検証を扱っています。AIが「この条件が妥当」と説明しても、その文章を確率の根拠にはできません。まず受注量だけを動かすなど、変更する前提を限定して結果の変化を見ます。
仮想ケースで設備投資の3シナリオを比較する
設備投資の試算では、導入前との差額を使い、年間の資金収支と初期投資を含む資金収支を分けます。
以下は計算方法を説明するための仮想例です。初期投資120万円、年間追加固定支出60万円、追加受注1件あたりの限界利益1,000円とします。限界利益は、売上から受注に応じて増える変動費を引いた額です。ここでは売上と変動費を当年に現金決済すると仮定します。
年間追加件数だけを変え、運転資金の増減はゼロとします。税、金利、減価償却、残存価値、割引率、立ち上がりの遅れは除外した簡易計算です。実際の決裁には、経理担当者等がこれらの条件も反映する必要があります。
| 項目 | 悲観 | 基準 | 楽観 |
|---|---|---|---|
| 年間追加件数 | 500件 | 1,000件 | 1,600件 |
| 年間限界利益 | 50万円 | 100万円 | 160万円 |
| 年間純キャッシュフロー | −10万円 | 40万円 | 100万円 |
| 初年度累計キャッシュフロー | −130万円 | −80万円 | −20万円 |
| 単純回収年数 | 回収不可 | 3.0年 | 1.2年 |
キャッシュフローは現金の出入りです。この表の年間純キャッシュフローは「追加件数×1,000円−60万円」、初年度累計はそこから初期投資120万円を引いた額です。単純回収年数は、正の年間純キャッシュフローが毎年同じ水準で続く場合に限り、初期投資をその額で割ります。Pythonで各計算を検算しています。
楽観ケースでも、初年度累計はマイナスです。年間の資金収支がプラスになることと、初年度に投資を回収できることは一致しません。
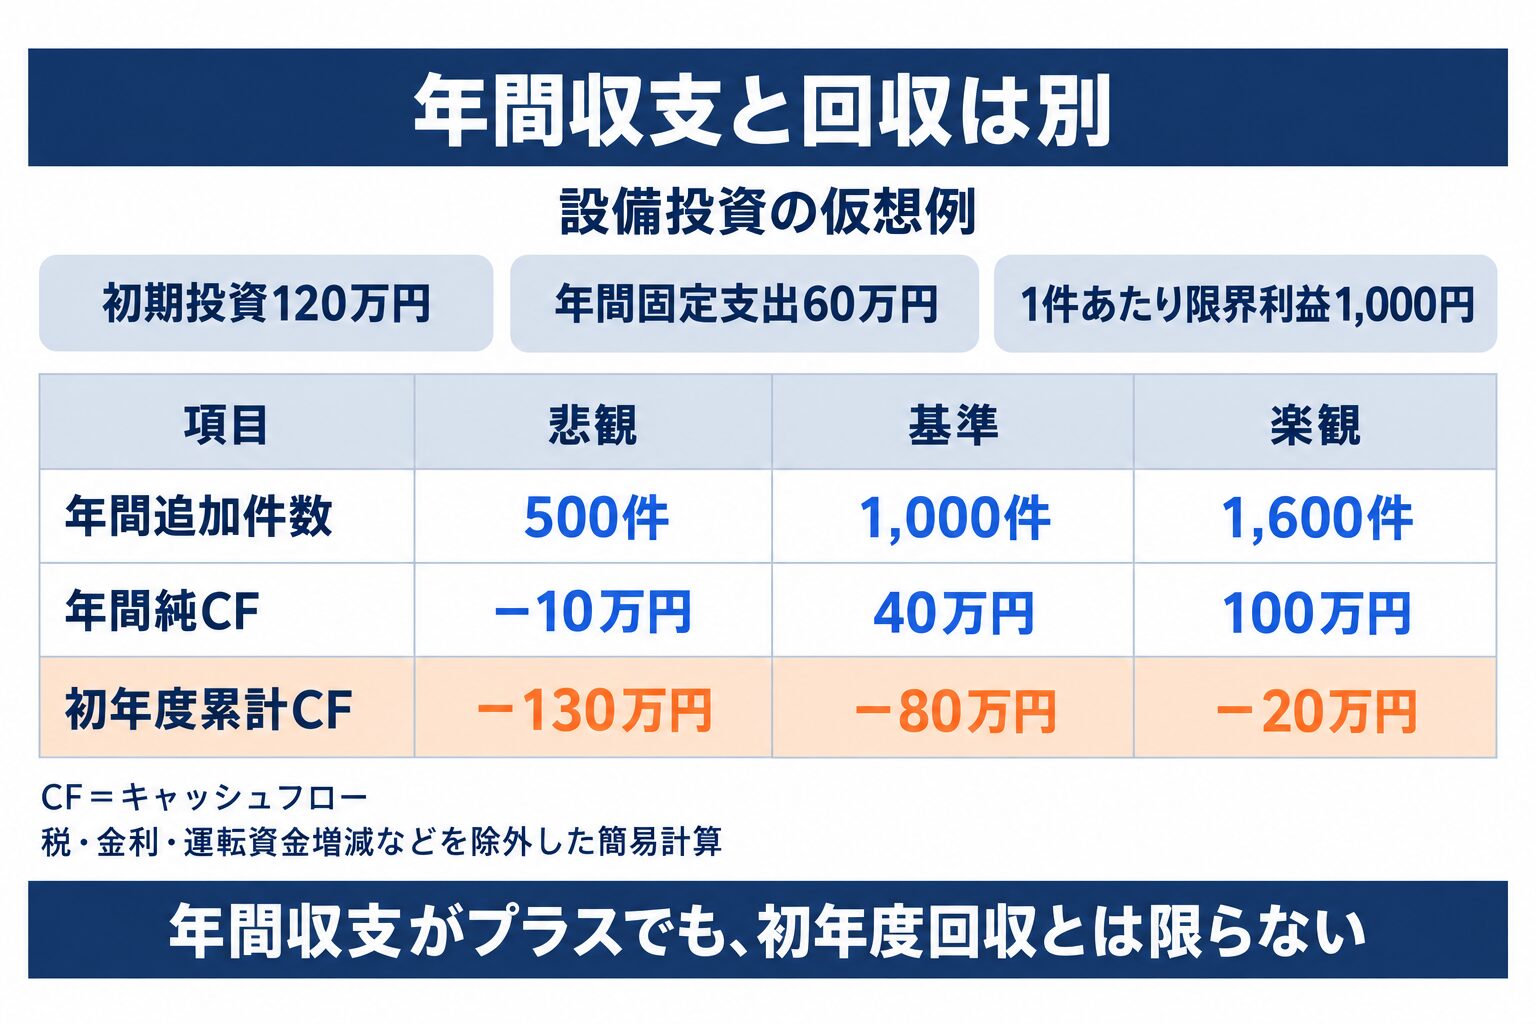 図2:同じ前提でも、年間収支と初年度の資金回収では評価が変わります。
損益分岐と初年度の資金回収を区別する
利益の分岐と資金回収の分岐は別物であり、設備投資では減価償却と初期支出の扱いを区別します。
上の簡易例で年間運営収支がゼロになる件数は、60万円÷1,000円の600件です。初期投資まで初年度に回収するには、(60万円+120万円)÷1,000円の1,800件が必要です。この二つを同じ「損益分岐点」と呼ぶと、回収見通しを誤解させます。
会計上の利益を求める場合は、設備の購入支出をそのまま当期の費用にするとは限りません。減価償却等を含む費用計上の条件を確認します。AIには「何の分岐点か」を明記させ、経営会議では会計利益と資金繰りを別の表で確認します。
AIの推奨案に反証と中止条件を付ける
AIの推奨案には、採用しない理由、結論が変わる条件、追加支出を止める条件を併記させます。
設備投資なら、「受注が計画を下回る」「納期が遅れる」「品質を満たせない」といった反証を挙げます。ただし、あり得るリスクを大量に列挙するだけでは決裁に使えません。前提に対する影響、確認方法、責任者を対応させます。
例えば限定的な試行を採る場合、拡大判断の日、最低限確認する受注状況、追加費用の上限を先に決めます。中止条件は、自社の契約条件と資金余力に合わせて設定します。AIに都合のよい閾値を作らせず、人が根拠を説明できる条件を使います。
決裁責任と確認者を明確にする
起案、根拠の検証、承認、実行の担当を明確にし、人が採用理由を自分の言葉で説明できる状態にします。
AI事業者ガイドライン第1.2版は、自動化バイアスやAIへの過度な依存への注意も扱っています。自動化バイアスとは、システムの出力を過度に信頼してしまう傾向です。「人が承認した」という記録だけでは、実質的に検証したかどうかは分かりません。
| 役割 | 確認する内容 |
|---|---|
| 起案担当 | 議案、比較案、使用資料の範囲 |
| 検証担当 | 数字、出典、現場での実現可能性 |
| 決裁者 | 経営方針との整合、許容するリスク、採否理由 |
| 実行担当 | 承認された金額、条件、権限の範囲 |
少人数の会社では兼任もあります。それでも確認項目は分け、検証する時間と原資料へのアクセスを確保します。この役割分担は運用上の提案であり、個別案件の法的責任を確定するものではありません。
意思決定ログに採用と棄却の理由を残す
意思決定ログには、採用案だけでなく棄却した案、当時の根拠、未確認事項、見直し条件も保存します。
OECDの説明責任の原則は、データ、プロセス、意思決定の追跡可能性を重視しています。会議録に「AIの分析を踏まえ承認」とだけ書いても、後でどの前提を信じたかを検証できません。
議案名/決裁日/決裁者:判断の目的と必須条件:比較した案と採用案:人が確認した主要な根拠/資料ID:採用理由/他の案を棄却した理由:残った反対意見と未確認事項:AIに任せた作業/人が修正した箇所:試算の入力値・数式・使用ファイルの版:実行条件/再審議する条件と期限:保存対象は、後から判断を検証するために必要な記録です。AIとの全会話を無期限に保管することとは異なります。機密情報を増やしすぎないよう、社内規程に沿って保存範囲と期間を決めます。
あわせて読みたい
- AIガバナンスとは?中小企業が90日で構築する実践ガイド:個々の議案を超えて、全社の利用ルールと審査体制を整えるための補足です。
- 生成AIのROI計算ガイド|KPIと90日測定法:生成AIそのものに投資する場合の費用対効果と測定指標を整理できます。
経営情報を入力する範囲を絞る
経営情報は社内で承認した環境に必要最小限だけ入力し、保存、学習利用、閲覧権限の条件を確認します。
未公表の業績、買収検討、個人に結び付く評価情報などを、手軽さだけで外部サービスへ渡すことは避けます。企業向けの契約でも、利用機能や設定によって扱いが違う場合があります。契約条件と実際の設定を確認し、分からない場合は入力前に管理担当者へ確認します。
分析に社名が不要なら仮の識別子に置き換え、集計値で足りるなら明細を渡さない設計にします。ただし、名前を消しただけで再識別のリスクがなくなるわけではありません。AIの出力にも機密情報が残るため、会議資料の共有先まで管理対象に含めます。
決定後は前提の変化を追跡する
決定後は実績と試算の差を追い、AI利用の作業効率と、投資そのものの事業成果を分けて評価します。
NISTのAIリスク管理フレームワークは任意利用の枠組みです。原文の中核機能は、統治、状況の把握、測定、管理から構成されます。以下は、その考え方を議案単位の運用に当てはめた編集部の整理です。
- 手順の評価:資料作成時間、検証時間、根拠不足による差し戻しを記録する。
- 事業の評価:受注量、追加費用、納期、品質を試算の前提と比較する。
- 見直し:決めていた条件に達したら、継続、修正、中止を再審議する。
業績が改善しても、AIだけが原因とは限りません。市況や価格変更の影響と区別し、次の議案で改善できる手順を特定します。
次の経営会議で小さく試す手順
初回は一議案に絞り、比較表、出典一覧、判断記録を作り、人による確認が終わってから会議に提出します。
1. 過去の議案で比較資料を作る
結果を把握している過去の議案なら、AIが根拠のない断定をしていないか確認しやすくなります。入力が許可された資料で試し、重要な条件を取り落とした箇所を記録します。過去の結果を最初から答えとして与えないことで、後付けの説明になっていないかも点検できます。
2. 次回の議案で人が検証する
検証担当者が原資料と計算式を確認し、修正した箇所を比較表に残します。答えが出ない事項は会議前に埋めるか、決裁保留の条件として扱います。会議の結論をAIに決めさせる必要はありません。
3. 採否と見直し条件を保存する
決裁者が判断理由を記し、実行担当者へ承認範囲を渡します。次の会議では前回の前提と実績を並べ、追加の確認や修正を行います。初回から全社展開せず、検証にかかる負担も含めて継続利用を判断します。
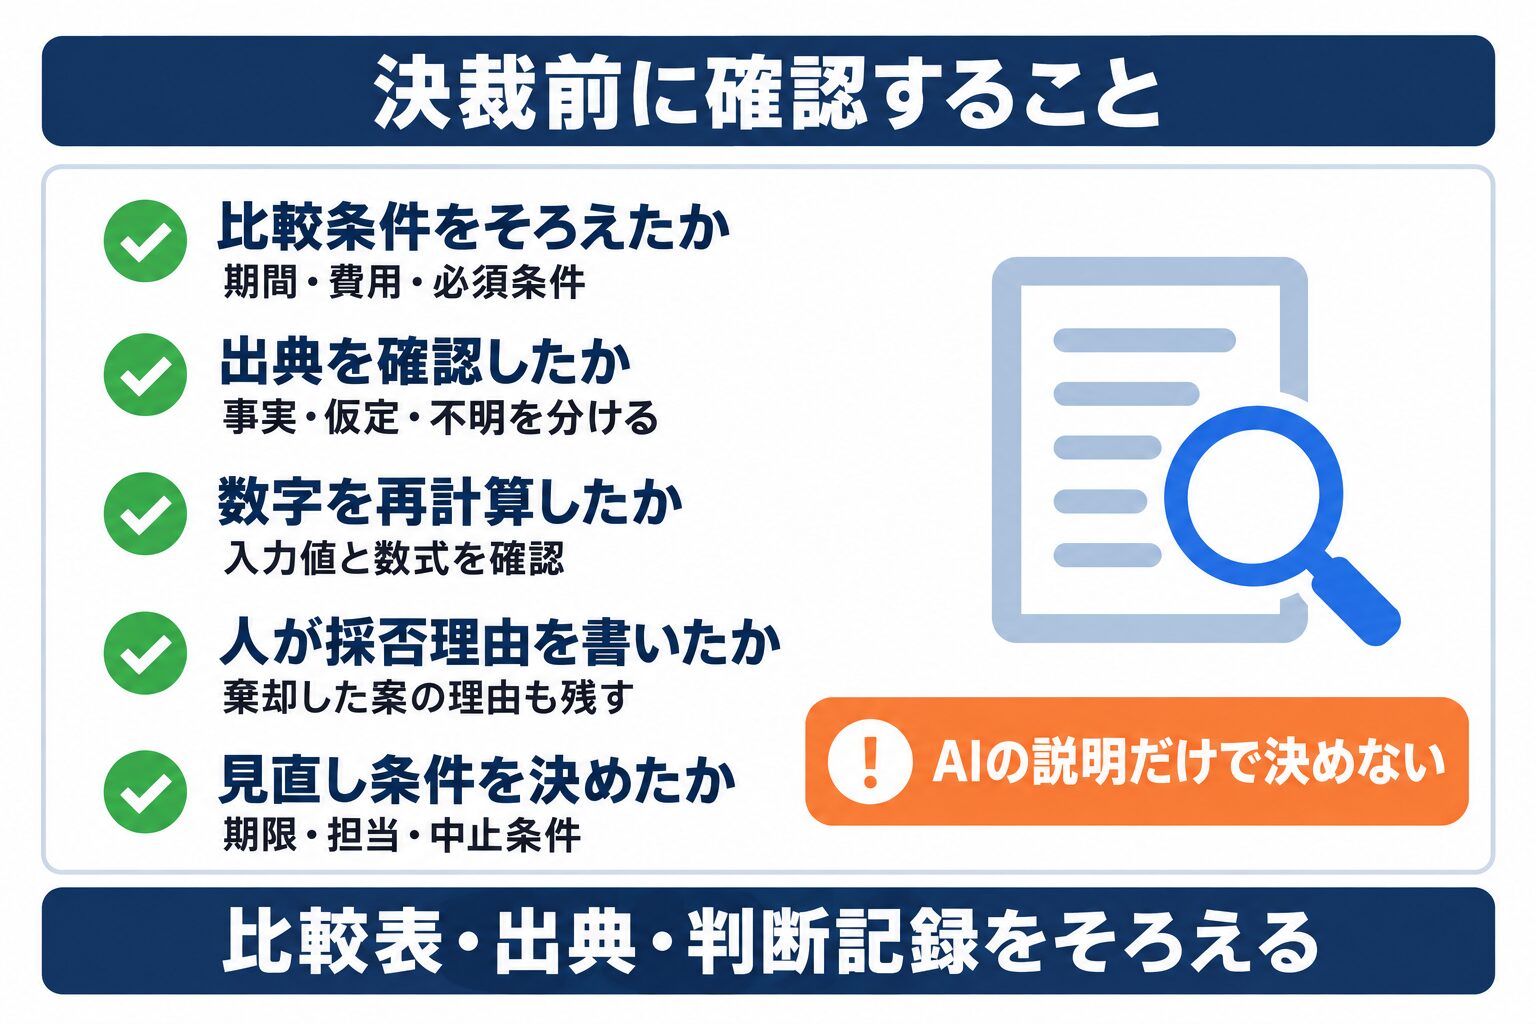 図3:決裁の前に、比較表と根拠、人による判断記録を確認します。
AIと経営判断に関するよくある質問
AIによる経営判断支援では、回答の正しさ、利用できるデータ、責任の扱いを分けて確認します。
Q. AIだけで経営判断を決めてもよいですか?
投資や事業継続など影響の大きい判断では、人が前提と根拠を確認して決裁する運用を基本にします。定型処理を自動化する場合も、権限の範囲、停止条件、例外時の担当を先に定めます。
Q. 生成AIが示した売上予測は信頼できますか?
流暢な説明だけでは信頼性を判断できません。入力データ、計算やモデルの方法、過去データでの検証結果を確認します。根拠がない場合は予測値ではなく、検討用に置いた仮定として扱います。
Q. 社内データが少ない会社でも始められますか?
議案の整理、選択肢の比較項目、追加で確認すべき質問の作成から始められます。ただし、不足データをAIに創作させても判断の確かさは増しません。不明点と収集担当を明確にします。
Q. AIを使った判断が失敗したら誰の責任ですか?
運用上の担当と法的責任は別です。法的責任は契約、権限、注意義務、具体的な事情等により異なるため、必要に応じて専門家に確認します。利用した事実だけで責任がAIへ移るとは考えず、判断経緯を記録します。
まとめ:AIの回答より判断の根拠を残す
AIを経営判断に役立てるには、比較条件をそろえ、試算を検証し、人が採否の理由を記録する運用が必要です。
設備投資の仮想例では、年間の資金収支がプラスでも、初年度の投資回収はできませんでした。結論を左右したのは文章の説得力ではなく、対象期間と初期支出の扱いです。自社の議案でも、何を比較し、何を仮定したかを先に確定させます。
次回の経営会議では、一つの議案について「現状維持を含む比較表」「原資料への出典」「人が記した判断理由」をそろえてみてください。AIを使う前後で作成時間と検証の負担を記録すれば、継続する範囲を判断できます。
AI導入に関するお困りごとをサポートします
株式会社NexaのAI顧問は、ツール選定から業務への適用、社内定着までを月額制でサポートします。特定のツールに限らず、「AIをどう使えばいいか分からない」という段階からご相談いただけます。
この記事で参照した外部情報
- OECDのAI原則oecd.ai
- ケンブリッジ大学Judge Business Schoolが紹介した研究jbs.cam.ac.uk
- OECDの透明性と説明可能性の原則oecd.ai
- 総務省・経済産業省のAI事業者ガイドライン第1.2版meti.go.jp
- NISTの生成AIリスク管理プロファイルnvlpubs.nist.gov
- OECDの説明責任の原則oecd.ai
- NISTのAIリスク管理フレームワークnist.gov
- 原文の中核機能nvlpubs.nist.gov
本文中でリンクしている外部ページの一覧です(自動生成)。最終確認日は本記事の最終更新日 2026-09-23 で、リンク先の内容はその後変わることがあります。